空き家は売れるのか?売却方法は6つある
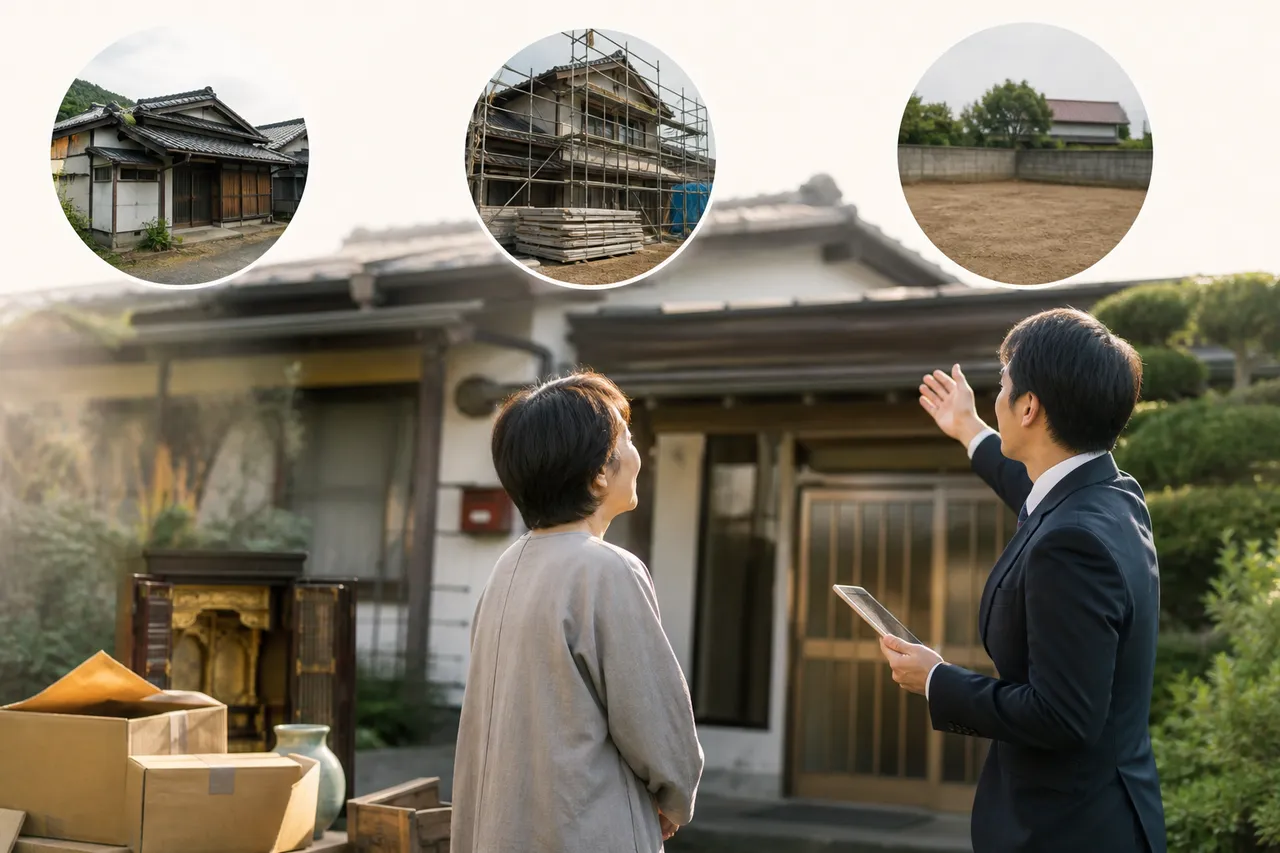
空き家の売却方法は、そのまま売る・リフォームして売る・解体して売るなど6通りあり、物件の状態と希望に応じて選ぶのが現実的です。
そのままの状態で売却する
空き家をそのまま売り出す方法は「中古戸建」または「古家付土地」として扱われます。手間や解体費用といった持ち出しがなく、売却益を相続人同士で分配しやすいのが利点です。
一方で、家財や仏壇の整理に心理的な負担を感じる方も少なくありません。建物の状態によっては買主が見つかりにくく、同条件の更地より価格が下がりやすい傾向もあります。
リフォームしてから売却する
内装や水回りを整えてから売り出すと、内見時の印象が良くなり成約につながりやすくなります。リフォーム費用を売却価格に上乗せできる場合もありますが、工事中は販売活動を進められないのが難点です。その間に買い手を逃してしまうこともあります。
買主の好みと合わなければ、投じた費用を回収できないまま終わります。エリアの需要を見極めてから着手してください。
解体して更地にして売却する
更地にすると「古家付土地」より高値・早期での売却が見込めますが、解体費用とタイミングの見極めが欠かせません。
見積もりを取る際は、以下の費用が含まれているか確認しましょう。
- 建物本体の解体費
- 庭木・庭石・ブロック塀などの外構撤去費
- 地中に埋まった浄化槽や基礎杭の撤去費
- アスベスト除去が必要な場合の費用
解体後に1月1日を迎えると住宅用地の特例がなくなり、固定資産税・都市計画税が上がります(出典1)。解体のタイミングは年をまたぐかどうかで税額が変わるため、事前に不動産会社や解体業者と日程をすり合わせてください。
不動産会社の買取を利用する
買取は不動産会社が直接買主となるため、仲介に比べて現金化までが速く、契約不適合責任が免除されるケースも多い方法です。仲介手数料がかからない点も負担を減らす要素になります。
ただし、買取価格は市場で売れる価格より低めに設定されるのが一般的です。価格より早さ・確実さを優先したい方に向いています。
空き家バンクに登録する
空き家バンクは自治体が運営する、売りたい人と住みたい人をつなぐ仕組みです。国土交通省が支援する全国版空き家・空き地バンクでは、参加自治体が登録した物件情報を横断して検索できます。利用者登録は原則不要ですが、物件を自治体へ登録する手続きは必要になります(出典2)。
掲載や仲介に手数料はかからないことが多い一方、内見対応や契約書類の作成は自分で進める必要があります。地方移住者をターゲットにしたい実家の処分などでは、検討する価値のある選択肢です。
自分に合う売却方法の選び方
迷ったときは、何を優先したいかで方法を絞り込むと分かりやすくなります。
- 手間や費用をかけたくない → そのまま売却
- 高く・早く売りたい → 解体して更地
- 見た目の印象を上げたい → リフォームしてから売却
- スピードと契約不適合責任の回避を重視 → 買取
- 自分で買主を探したい・移住者を取り込みたい → 空き家バンク
空き家の相談窓口に寄せられる相談では、最終的に約7割が売却を選んでいるとされます。管理の手間や固定資産税の負担、相続財産の公平な分配を理由に挙げる声が多いといいます(出典1)。
どの方法を選ぶにせよ、次の章で触れる名義変更を済ませない限り、売却活動そのものを始められません。
空き家を売却する5つの手順
空き家の売却は、相続登記による名義変更から始まり、査定・媒介契約・決済まで5つの段階を踏んで進みます。
名義変更(相続登記)を済ませる
空き家を売るには、名義人本人でなければ契約できません。
相続した空き家であれば、まず管轄の法務局で相続登記を行い、名義を売主本人に移す必要があります。
共同名義になっている場合は、相続人全員の同意がなければ手続きを進められません。
令和6年4月1日からは相続登記が義務化されました。不動産の取得を知った日から3年以内に申請しないと、正当な理由がない限り10万円以下の過料の対象となります(出典3)。
制度開始前に発生した相続でも対象になります。長年放置している空き家があるなら、名義の状況を早めに確認してください。
必要書類と物件状態を確認する
登記簿謄本や固定資産税の納税通知書など、物件を特定する書類をそろえておくと、その後の査定がスムーズに進みます。
相続後に一度も住んでいない空き家は、雨漏りやシロアリ被害などを売主自身が把握できていないことが珍しくありません。
建物の現況を専門家が調べる「インスペクション」を利用すれば、修繕の要否を客観的に把握でき、売却後のトラブル予防にもつながります。
複数の不動産会社に査定を依頼する
1社だけの査定額で判断すると、相場からかけ離れた金額で契約してしまうおそれがあります。
不動産会社にはエリアや物件種別ごとの得意分野があるため、複数社に査定を依頼して比較するのが基本です。
空き家の売却では、住んでいる場所の近くではなく、物件が所在する地域に強い地場の不動産会社を選ぶことがポイントになります。
最寄り駅までの距離、学校や商業施設との位置関係、接道状況、インフラの整備状況などは、その地域を日常的に扱っている会社でなければ正確に把握しづらい情報です。
媒介契約を結び売却活動を行う
査定額に納得したら、不動産会社と媒介契約を結びます。
媒介契約には一般媒介・専任媒介・専属専任媒介の3種類があり、契約期間や複数社への依頼可否、販売状況の報告頻度といった条件が異なるのが特徴です。
どれが合っているかは、売却を急いでいるか、複数社に同時に依頼したいかなど、自分の状況によって変わります。
空き家バンクを利用する場合は媒介契約を結ばずに進められることもあります。ただし内見対応や交渉は自分で担う必要がある点に注意してください。
売買契約・決済・引き渡しを行う
買主が決まったら売買契約を結びます。
契約書には物件の詳細、取引価格、引き渡し時期を明記し、後のトラブルを防ぎます。
決済と引き渡しは同日に行うのが一般的です。所有権移転登記の手続きには司法書士が立ち会うケースが多く見られます。
売却によって利益(譲渡所得)が出た場合は確定申告が必須です。利益が出ていなくても、次章で説明する特例の適用を受けるためには申告が必要になります。引き渡しが終わった後も、申告の準備だけは忘れずに進めてください。
空き家の売却にかかる税金と費用
空き家の売却で生じる譲渡所得税は、所有期間が5年を超えるかどうかで税率が大きく変わります。
譲渡所得税・住民税の計算方法
譲渡所得は「売却代金-(取得費+譲渡費用)」で計算します。利益が出た場合にのみ、譲渡所得税・住民税・復興特別所得税がかかる仕組みです(出典4)。
ここでポイントになるのが「所有期間」という考え方です。所有期間は建物の築年数とは別物で、取得してから売却するまでの保有年数を指します。
譲渡した年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得、5年以下であれば短期譲渡所得に区分されます(出典5)。
区分 | 所得税 | 住民税 | 合計(復興特別所得税込み) |
|---|---|---|---|
長期譲渡所得(所有期間5年超) | 15.315% | 5% | 20.315% |
短期譲渡所得(所有期間5年以下) | 30.63% | 9% | 39.63% |
復興特別所得税は基準所得税額の2.1%にあたり、所得税率に上乗せして計算されます(出典4)。
相続した実家を売る場合、所有期間には被相続人(親など)が所有していた期間も引き継がれます。そのため、相続直後に売却しても、親の所有期間が5年を超えていれば長期譲渡所得の税率が適用されます。
つまり、相続した空き家は「いつ親が取得したか」まで遡って確認する必要があるということです。この点は見落としやすいので、相続登記の資料などで早めに確認しておくと安心でしょう。
印紙税・登録免許税
不動産の売買契約書には印紙税がかかります。平成26年4月1日から令和9年3月31日までに作成される不動産譲渡契約書には軽減措置が適用され、契約金額500万円超1,000万円以下で5千円、1,000万円超5,000万円以下で1万円、5,000万円超1億円以下で3万円です(出典6)。
登記手続きにかかる登録免許税は、抵当権の抹消登記であれば不動産1個につき1,000円が目安とされます(出典7)。
相続登記そのものにも登録免許税がかかりますが、相続した土地の価額が一定額以下の場合に免税となる措置もあります。対象になるかどうかは、法務局や税理士に確認するとよいでしょう。
仲介手数料
仲介を依頼して売却が成立すると、仲介手数料が発生します。買取を選んだ場合は買主が直接相手となるため、この仲介手数料はかかりません。
早さやコストを重視して買取を選ぶ方が多いのは、この手数料の有無も理由の一つです。
解体費用・リフォーム費用の目安
解体やリフォームにかかる費用は、建物の延床面積や構造、立地によって大きく変わります。解体では建物本体のほかに、庭木やブロック塀などの外構撤去、浄化槽や基礎杭の処分も見込んでおく必要があります。アスベスト除去が必要な場合は、その分の追加費用もかかります(出典1)。
前述の通り、空き家の年間維持管理費は分布に幅があり、数万円台で済むケースが多いものの、金額帯によって割合が異なります(出典8)。
解体やリフォームに踏み切るかどうかは、この維持費が今後何年続くかという視点も合わせて考えると判断しやすくなります。正直なところ、維持費は「このくらいで済むだろう」と軽く見積もってしまいがちですが、積み重なると意外に重くのしかかってきます。
固定資産税は課税標準額(固定資産税評価額)に1.4%(標準税率)を掛けて算出し、都市計画税は最高0.3%(制限税率)が上乗せされます(出典7)。
住宅用地の特例により、200平方メートル以下の部分は評価額の1/6、超える部分は1/3に軽減されます。ただし建物を解体すると翌年からこの軽減がなくなる点は、前の章で触れた通りです(出典9)。
税金を抑えられる特例・控除・補助金
相続した空き家を売却する際は、要件を満たせば譲渡所得から最大3,000万円を控除できる特例があります。
相続した空き家の3,000万円特別控除
被相続人の居住用財産(空き家)を売ったときの特例は、相続または遺贈で取得した家屋・敷地を平成28年4月1日から令和9年12月31日までに売却し、一定要件を満たすと、譲渡所得から最高3,000万円を控除できる制度です(出典10)。
令和6年1月1日以後の譲渡で、取得した相続人の数が3人以上の場合は、控除額の上限が2,000万円に引き下げられます。
主な要件として確認できているのは次の通りです。
- 相続開始直前まで被相続人が一人で居住していたこと
- 家屋が昭和56年5月31日以前に建築されていること
- 区分所有建物(分譲マンション等)でないこと
- 譲渡時に耐震基準を満たしているか、譲渡の翌年2月15日までに耐震改修または取り壊しを行うこと
- 売却代金が1億円以下であること
- 相続開始日から3年を経過する日の属する年の12月31日までに売却すること(出典11)
このほかにも細かな条件があり、老人ホームに入所していた場合の取り扱いなど、個別の事情で判定が変わる部分もあります。適用可否は国税庁の案内や税務署で事前に確認するのが安心です。
取得費加算の特例
相続税を納めた人が、相続財産を一定期間内に売却した場合、納めた相続税額の一定部分を取得費に加算できる特例です(出典12)。
適用要件の一つに、「相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡すること」が定められています。
取得費が増えれば譲渡所得はその分圧縮されますので、相続税を納めた物件を売る場合は検討しておきたい制度です。
適用を受けるには、確定申告時に相続財産の取得費に加算される相続税の計算明細書などの提出が必要になります。
低未利用土地等の100万円特別控除
都市計画区域内にある低未利用の土地等を、令和2年7月1日から令和10年12月31日までの間に500万円以下(一定区域では800万円以下)で売却した場合、譲渡所得から100万円を控除できる特例です。
主な要件は、売却した年の1月1日時点で所有期間が5年を超えること、売手と買手が親子や夫婦などの特別な関係にないことの2点です。
空き家そのものではなく土地の譲渡を対象とした特例のため、解体して更地で売る場合などに該当することがあります。
自治体の解体・改修補助金
空き家の解体費やリフォーム費用の一部を補助する制度を設けている自治体もあります。
補助の有無や金額、対象となる要件は自治体ごとに異なるため、空き家が所在する市区町村の窓口やホームページで確認しておくと確実です。
国土交通省が支援する全国版空き家・空き地バンクのサイトでは、各自治体の支援制度に関する情報へのリンクも案内されています。
特例を使う際の申告手続きの流れ
いずれの特例も、確定申告をしなければ適用されません。
被相続人居住用財産の特例を使う場合は、家屋所在地の市区町村に「被相続人居住用家屋等確認書」を申請し、交付を受けたうえで所轄税務署に確定申告するという流れになります。
申告の際は、譲渡所得の内訳書や登記事項証明書、売買契約書の写しなど複数の書類をそろえる必要があります。相続登記が済んでいないと、必要書類が整わない場合もあるので注意してください。
書類の準備には時間がかかることが多いので、売却の目処が立った段階で早めに動き出すと安心です。
空き家を売却するときの注意点とリスク
空き家を放置すると税負担と管理リスクが積み重なるため、売却の判断は先延ばしにしないことが大切です。
相続人全員の同意が必要なケース
空き家が共同名義になっている場合、相続人全員が売却に賛成しなければ手続きを進められません。
一人でも反対すれば売却は成立しないため、検討を始めた段階で他の相続人と早めに話し合っておきましょう。
遺産分割協議がまとまらないまま放置すると、固定資産税の負担だけが続いてしまう点も見落とされがちです。
契約不適合責任に備えて不具合を告知する
相続後に一度も住んでいない空き家では、雨漏りやシロアリ被害などの不具合を売主自身が把握していないこともあります。
把握していた不具合を告げずに売却すると契約不適合責任を問われ、引き渡し後に修繕費や損害賠償を請求されるおそれがあります。
把握している不具合は契約前にすべて買主へ伝え、必要であれば契約書にも明記しておくと安心です。
買取を選んだ場合は、この契約不適合責任が免除される契約になっているケースも多く見られます。
売却期間に余裕を持つ
空き家は立地や建物の状態によって、買主が見つかるまでの期間が読みにくい物件です。
急いで値下げを重ねるより、相場を見ながら腰を据えて販売活動を続けたほうが、結果的に納得のいく価格で売却できることもあります。
相続税の申告期限や、前章で触れた特例の期限と売却時期が重ならないよう、逆算してスケジュールを立てておくと慌てずに済みます。
解体のタイミングを見誤らない
更地にして売る場合、1月1日時点で建物が残っているかどうかで、その年の固定資産税・都市計画税が変わります。
解体後に1月1日をまたぐと住宅用地の特例が外れ、税負担が増える点は既に触れた通りです(出典1)。
解体を決めたら年明け前に取り壊しを終えるか、年をまたぐ場合は税負担が増えることを織り込んで資金計画を立てておきましょう。
再建築不可物件や空き家を放置するデメリット
接道条件を満たさず建て替えができない「再建築不可」の土地は、買主にとって利用の幅が狭く、売却時に不利になりやすい物件です。
倒壊のおそれや著しい衛生・景観上の問題がある建物は、市区町村から「特定空家等」に指定される場合があり、指定されると住宅用地の特例が外れて固定資産税が増額される可能性があります(出典9)。
空き家を放置する期間が長引くほど、次のような負担が積み重なっていきます。
- 固定資産税や火災保険料
- 庭木の手入れや清掃の手間
- 建物の修繕費用
さらに、雑草や倒れかけた外壁材が近隣とのトラブルの火種になったり、不法侵入や不法投棄の標的になったりするリスクも、放置期間が長いほど高まる傾向があります。
売却の判断を先延ばしにするほど、コストとリスクの両方が膨らむと考えておいたほうがよいでしょう。
空き家が売れないときの対処法と相談先
空き家がなかなか売れない場合は、買取や賃貸活用、相続土地国庫帰属制度など複数の選択肢を比較する価値があります。
不動産会社による買取を検討する
仲介で買主が見つからない場合は、不動産会社による買取に切り替える方法があります。
買取は市場価格より下がりやすいものの、即金で現金化でき、契約不適合責任が免除されるケースも多い手段です。スピードと確実さを優先したいときに向いています。
「売れない」と言われても、理由が再建築不可なのか、老朽化なのか、権利関係の複雑さなのかによって対応は変わってきます(出典13)。理由をはっきりさせたうえで、買取に強い会社へ相談し直すと状況が動くこともあります。
賃貸物件や駐車場として活用する
売却が難しい空き家は、賃貸や駐車場として活用する道も残されています。
国が紹介する仕組みには、次のようなものがあります。
- 住宅セーフティネット制度(高齢者・低所得者向け)
- マイホーム借上げ制度(非営利法人が所有者に代わって借り上げ)
- サブリース事業者への賃貸
立地によっては、建物を解体して駐車場にする方法も検討に値します。
賃貸や駐車場活用は、収益を得ながら所有し続けられる点が魅力です。状況が変わった段階で、改めて売却を検討することもできます。
相続土地国庫帰属制度を利用する
更地にしても買い手がつかない土地は、相続土地国庫帰属制度で国に引き取ってもらう方法があります。
この制度は相続・遺贈で土地を取得した相続人が申請でき、共有地の場合は共有者全員での申請が必要です(出典14)。
建物が残っている土地は対象外で、申請前に解体して更地にしておく必要がある点は見落とされがちです。
承認されると審査手数料に加え、10年分の土地管理費用に相当する負担金を納めます。基本額は20万円とされています。
負担金は承認通知を受けてから30日以内に納付し、納付が完了すると国への所有権移転が完了します。
解体費用と負担金の両方がかかる制度です。売却できる見込みが本当にないかを見極めたうえで、最終手段として検討するのが現実的でしょう。
不動産会社・税理士・司法書士など相談先の選び方
空き家の悩みは、内容によって頼るべき専門家が異なります。
- 売却全般の相談 → 不動産会社(仲介なら販売・総合系、早期現金化なら買取会社)
- 空き家バンクや自治体の支援制度 → 自治体の空き家相談窓口
- 税金の計算や特例の適用可否 → 税理士
- 相続人間のトラブル → 弁護士
- 相続登記や名義変更 → 司法書士
- 適正価格の鑑定 → 不動産鑑定士
- 解体工事 → 解体業者
どこに相談すればよいか迷ったときは、まず地場の不動産会社か自治体の窓口に声をかけてみてください。そこから必要に応じて税理士や司法書士を紹介してもらう進め方なら、負担も少なく現実的です。
空き家の活用相談では、最終的な結論を急がず「1年以内に売却か賃貸かを決める」のように自分なりの期限を設けて検討する例も見られます(出典15)。
放置する期間が延びるほど、管理の手間と税負担は重なっていきます。相談先を決めて動き出すことが、空き家問題を前に進める一番の近道になるはずです。
まとめ
空き家の売却は、相続登記を済ませたうえで査定・媒介契約・契約決済へ進むのが基本の流れです。所有期間が5年を超えるかどうかで税率は20.315%と39.63%に分かれ、被相続人居住用財産の3,000万円特別控除も売却期限や相続人数によって上限が変わってきます。正直なところ、こうした制度は要件が細かく絡み合っていて、一度読んだだけではすっきり理解しきれない部分も多いというのが実感です。
売れない場合でも、買取や国庫帰属制度など選択肢は一つではありません。
- 空き家を相続したばかりで何から手を付けるか迷っている方
- 特例の適用可否を自己判断するのが不安な方
こうした方には、特に役立つ内容だったのではないでしょうか。制度の細かい要件は個別の事情によって変わってきますので、結論が出ていない段階でも、一度状況を整理するつもりでお問い合わせいただければと思います。
出典
- 空き家を売却する方法-NPO法人 空家・空地管理センター — https://www.akiya-akichi.or.jp/knowledge/use/sell/
- 建設産業・不動産業:空き家・空き地バンク総合情報ページ - 国土交通省 — https://www.mlit.go.jp/totikensangyo/const/sosei_const_tk3_000131.html
- 不動産の相続登記義務化!過去の相続分は?所有不動産を一覧的にリスト化する新制度も開始! | 政府広報オンライン — https://www.gov-online.go.jp/article/202512/entry-10431.html
- No.1440 譲渡所得(土地や建物を譲渡したとき)|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm
- No.3208 長期譲渡所得の税額の計算|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm
- — https://www.mlit.go.jp/jutakukentiku/house/content/001715180.pdf
- 空き家に係る税制の整理~固定資産税の軽減措置と譲渡所得の特例~ | 大阪中央区本町/東京港区の税理士法人CROSSROAD(クロスロード) — https://crossroad.or.jp/column/2470/
- No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 住宅:空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除) - 国土交通省 — https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000030.html
- No.3267 相続財産を譲渡した場合の取得費の特例|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
- 不動産会社に「売れない」と言われました。次に何を確認すればよいですか?-NPO法人 空家・空地管理センター — https://www.akiya-akichi.or.jp/faq/35922/
- https://www.moj.go.jp/content/001448537.pdf
- シリーズ「空き家と相続」第2回 | 「相続×不動産」生前対策、遺産相続|行政書士法人エニシア — https://www.anycia.or.jp/souzoku/information/%E3%82%B7%E3%83%AA%E3%83%BC%E3%82%BA%E3%80%8C%E7%A9%BA%E3%81%8D%E5%AE%B6%E3%81%A8%E7%9B%B8%E7%B6%9A%E3%80%8D%E7%AC%AC%EF%BC%92%E5%9B%9E/
※ 掲載内容は執筆時点の情報です。最新情報は各自治体・関係機関の公式ホームページをご確認ください。